2026年10月27日下午,由管理科学与工程学院主办的“生成式人工智能驱动的金融文本分析与价格预测”专题讲座在沙河校区学院楼一号楼105会议室举行。本次讲座由中国科学院数学与系统科学研究院副研究员魏云捷主讲,李爱华教授主持,学院党委书记王志锋教授出席并致辞。学院李国文副教授、管理科学与工程学院2026级硕博同学、许国志大数据英才班党支部全体学生党员及其他师生代表参加。
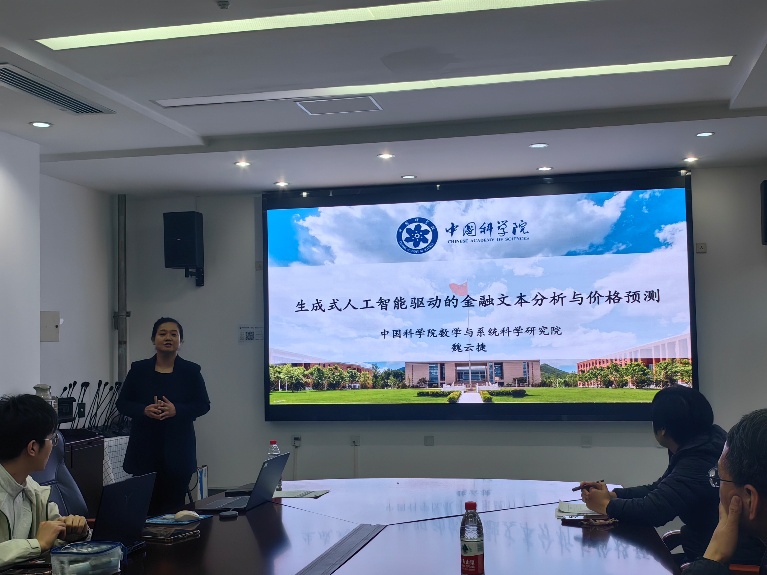
本次讲座中,魏老师主要围绕团队中的两项前沿工作展开报告。其一,面向汇率市场文本情感刻画与区间预测需求,构建了汇率区间情感指数TIS。该指数基于ChatGPT大模型构建,同时提取主题情感分数与主题重要性分数,解决了传统方法难以区分主题重要性、语义理解与情绪推理不足等问题。在此基础上,报告进一步从可解释性与可预测性两个方面说明了所提出指数的合理性。其二,针对通用情感模型在原油市场特点捕获能力不足、情绪指标细粒度不足等问题,构建了面向原油市场的轻量级情绪分类器PetroBERT。该分类器使用了基于5个 LLM的多教师监督知识蒸馏框架,将大型语言模型与知识蒸馏相结合生成五级情感软标签,有效提升了分类准确性并支持微观和宏观角度的可解释性分析。此外,魏老师还简要介绍了团队在虚假评论检测、多模态股票预测等方面的其他工作,并展望了多智能体协同分析、多模态融合等未来前沿方向。最后,与会师生就大模型在股价操纵领域的应用、大模型数据质量验证和多智能体协同等问题进行了交流,现场气氛热烈。
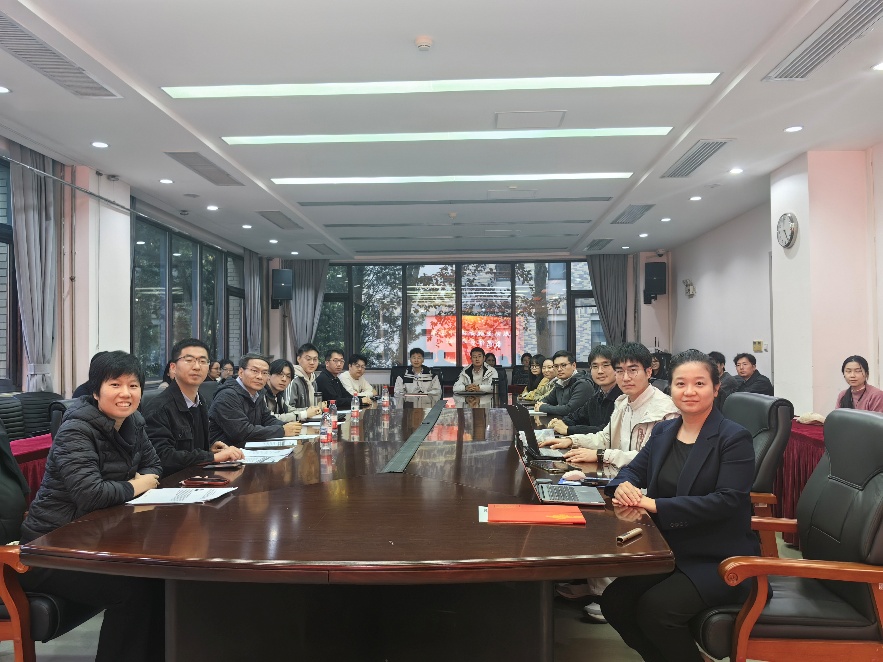
本次讲座聚焦生成式人工智能赋能金融文本分析与价格预测的技术前沿,内容充实、视野开阔。讲座进一步深化了我院师生对生成式人工智能前沿技术在经管领域实务场景中应用价值的认知,为师生开展相关方向的学术研究与专业学习拓宽了思路。
撰稿人:陈浩、刘柏江
审稿人:刘志东、王志锋